Halo Pak Gubernur, Temuan BPK Babel Ini Tak Bisa Diabaikan: Aset Miliaran di PUPRPRKP Beresiko Hilang
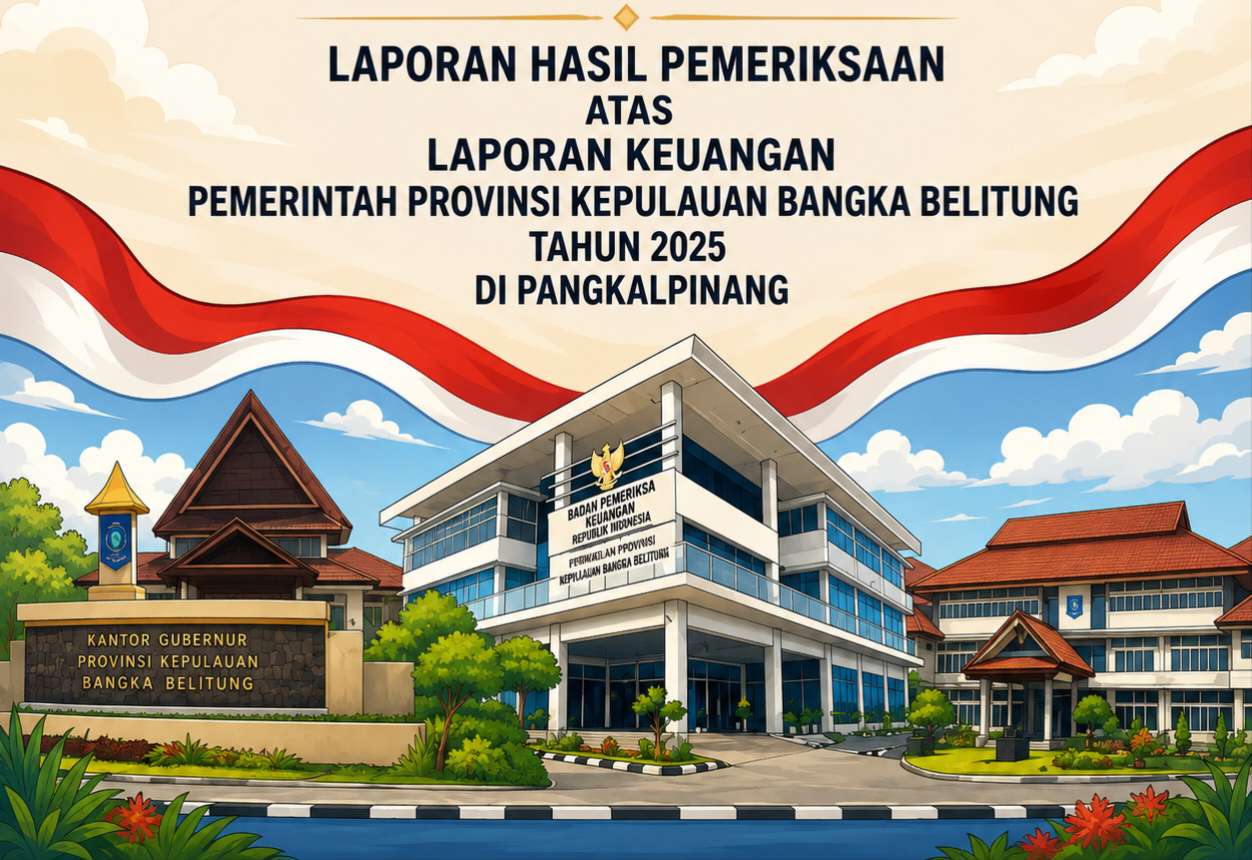
OPINI Wajar Tanpa Pengecualian (WTP) yang kembali diraih Pemerintah Provinsi Kepulauan Bangka Belitung pada Laporan Keuangan Tahun 2025 patut diapresiasi. Predikat tersebut menunjukkan bahwa laporan keuangan telah disajikan secara wajar sesuai standar akuntansi pemerintahan yang berlaku.
Namun, publik tidak boleh berhenti pada euforia WTP semata. Di balik opini tersebut, Badan Pemeriksa Keuangan (BPK) tetap menemukan sejumlah kelemahan pengendalian intern dan ketidakpatuhan terhadap peraturan perundang-undangan yang perlu mendapat perhatian serius dari pemerintah daerah.
Sering kali opini WTP dipahami sebagai bukti bahwa seluruh pengelolaan keuangan berjalan tanpa masalah. Padahal, dalam praktik pemeriksaan, WTP hanya menilai kewajaran penyajian laporan keuangan, bukan berarti seluruh aspek tata kelola bebas dari kekurangan.
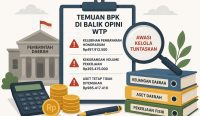
Temuan pertama terkait kekurangan volume pada tujuh paket pekerjaan belanja barang dan jasa di empat perangkat daerah menunjukkan masih adanya celah dalam pengawasan pelaksanaan pekerjaan. Nilai kelebihan pembayaran yang mencapai Rp148,226 juta memang tidak besar dibanding total APBD, tetapi substansi persoalannya tidak boleh dipandang ringan.

Kekurangan volume pekerjaan berarti pemerintah berpotensi menerima hasil pekerjaan yang tidak sesuai dengan kontrak dan spesifikasi yang telah disepakati. Dalam konteks pelayanan publik, kondisi ini dapat berdampak langsung pada kualitas pembangunan dan manfaat yang diterima masyarakat.
Lebih jauh, temuan tersebut memperlihatkan bahwa fungsi pengawasan melekat, pengendalian teknis, hingga proses pemeriksaan hasil pekerjaan belum berjalan optimal. Jika sistem pengawasan kuat, potensi kekurangan volume semestinya dapat dideteksi sebelum pembayaran dilakukan.
Temuan kedua bahkan menyentuh sektor yang sangat strategis, yakni pekerjaan jalan, jaringan, dan irigasi pada Dinas PUPRPRKP. BPK menemukan kekurangan volume pada enam paket pekerjaan dengan nilai kelebihan pembayaran mencapai Rp290,404 juta.
Pekerjaan infrastruktur memiliki karakteristik berbeda dibanding belanja barang biasa. Jalan, jaringan, dan irigasi merupakan aset publik yang manfaatnya dirasakan masyarakat dalam jangka panjang. Karena itu, setiap kekurangan volume berpotensi mengurangi kualitas layanan dan umur infrastruktur.

Masyarakat tentu berharap setiap rupiah anggaran yang dibelanjakan menghasilkan pekerjaan yang sesuai spesifikasi. Ketika ditemukan kekurangan volume, muncul pertanyaan apakah pengawasan lapangan, pengujian hasil pekerjaan, dan proses serah terima telah dilakukan secara maksimal.
Meski BPK telah merekomendasikan pengembalian kelebihan pembayaran ke kas daerah, langkah tersebut seharusnya tidak menjadi tujuan akhir. Pengembalian uang memang penting, tetapi perbaikan sistem jauh lebih penting agar kesalahan yang sama tidak terus berulang setiap tahun.
Temuan ketiga justru memiliki dimensi risiko yang lebih besar. BPK mengungkap bahwa penatausahaan dan penyajian aset yang diperuntukkan bagi masyarakat pada Dinas PUPRPRKP belum memadai sehingga aset tetap gedung dan bangunan tidak mencerminkan kondisi sebenarnya.
Yang paling mengkhawatirkan adalah adanya 74 aset gedung dan bangunan dengan nilai mencapai Rp16,118 miliar yang belum diketahui lokasi, penerima manfaat, maupun status penguasaannya. Angka ini jauh melampaui nilai temuan kelebihan pembayaran pada dua temuan sebelumnya.
Dalam perspektif tata kelola pemerintahan, aset merupakan kekayaan daerah yang harus dijaga, dicatat, dan dipertanggungjawabkan. Ketidakjelasan keberadaan aset menunjukkan adanya kelemahan administrasi yang berpotensi menimbulkan persoalan lebih besar di kemudian hari.
Publik berhak mengetahui apakah aset-aset tersebut masih ada, dimanfaatkan sesuai tujuan, atau justru berpotensi hilang. Transparansi mengenai tindak lanjut inventarisasi menjadi penting untuk menjaga kepercayaan masyarakat terhadap pengelolaan barang milik daerah.
BPK telah meminta Sekretaris Daerah selaku Pengelola Barang untuk menginventarisasi dan menelusuri keberadaan aset tersebut. Rekomendasi ini harus dilaksanakan secara serius dan tidak sekadar menjadi dokumen administratif yang berakhir di atas meja birokrasi.
Pemerintah Provinsi Bangka Belitung sebenarnya memiliki kesempatan menjadikan temuan ini sebagai momentum evaluasi menyeluruh. Perbaikan tata kelola tidak hanya menyangkut aspek administrasi, tetapi juga budaya kerja, integritas, dan akuntabilitas seluruh perangkat daerah.
Ke depan, penguatan pengawasan internal oleh Inspektorat, peningkatan kompetensi pejabat teknis, serta pemanfaatan sistem digital dalam pengelolaan aset dan proyek menjadi kebutuhan yang tidak bisa ditunda. Tata kelola modern menuntut data yang akurat dan pengawasan yang efektif.
Pada akhirnya, keberhasilan pengelolaan keuangan daerah tidak hanya diukur dari keberhasilan memperoleh opini WTP. Yang lebih penting adalah sejauh mana setiap rupiah anggaran benar-benar memberikan manfaat bagi masyarakat serta dikelola secara transparan, akuntabel, dan bebas dari berbagai kelemahan yang berulang dari tahun ke tahun.
Catatan Redaksi: Editorial ini merupakan pendapat dan pandangan resmi redaksi Suarabahana.com. Pandangan yang disampaikan disusun berdasarkan informasi dokumen resmi LHP BPK RI atas Laporan Keuangan Pemerintah Provinsi Bangka Belitung Tahun 2025 sebagai bagian dari fungsi pers dalam memberikan perspektif, mendorong diskusi publik yang sehat, serta mendukung pelayanan publik dan penegakan hukum yang profesional, transparan, dan berkeadilan.